Leasing e Factoring
LEASING
Tra le varie forme di finanziamento che si sono oramai consolidate nelle prassi e nell’ordinamento italiano, di chiara matrice anglosassone, c’è il leasing. La fattispecie si concretizza in un contratto di locazione finanziaria di immobili o beni strumentali anche targati quali veicoli, impianti, macchinari o attrezzatura industriale. L’oggetto del leasing viene acquistato presso un fornitore – individuato dall’impresa – da una società di leasing (detto locatore) e dato in locazione finanziaria al cliente finale (locatario) al quale spetta, a fine contratto, la facoltà di riscatto del bene ad un valore prestabilito al momento dell’accensione del leasing stesso,
Studimprese assiste i propri clienti, quando la necessità e la convenienza lo richiedono, nella scelta di ricorrere ad una richiesta di leasing a società specializzate, tanto nel settore immobiliare che in quello strumentale, con studio prospettico dell’impatto che una operazione di leasing può avere sui conti della società.
In particolar modo, nella illustrazione al cliente – e quindi della attuazione delle stesse – delle possibilità offerte dai principi contabili internazionali IFRS con le regole che si applicano alle operazioni di leasing e di bilanci consuntivi e prospettici per simulazioni ed azioni preventive.
Una operazione di leasing, rispetto ad una operazione di finanziamento bancario, prevede le seguenti opportunità distintive sui conti dell’impresa, che devono essere valutate:
Metodo patrimoniale:
- Stato Patrimoniale: nessuna appostazione del bene e del debito ma annotazione tra i conti d’ordine
- Conto Economico: appostazione dei canoni tra i “Costi per godimento beni di terzi”
- Nota Integrativa: informativa dettagliata sui contratti di leasing in essere
Metodo finanziario:
- Stato Patrimoniale: appostazione del “Diritto d’uso” per il valore attuale dei pagamenti futuri del leasing ed appostazione tra di debiti finanziari per il debito residuo
- Conto Economico: ammortamento di “Diritto d’uso” ed appostazione degli interessi passivi tra gli “Interessi ed oneri finanziari”
FACTORING
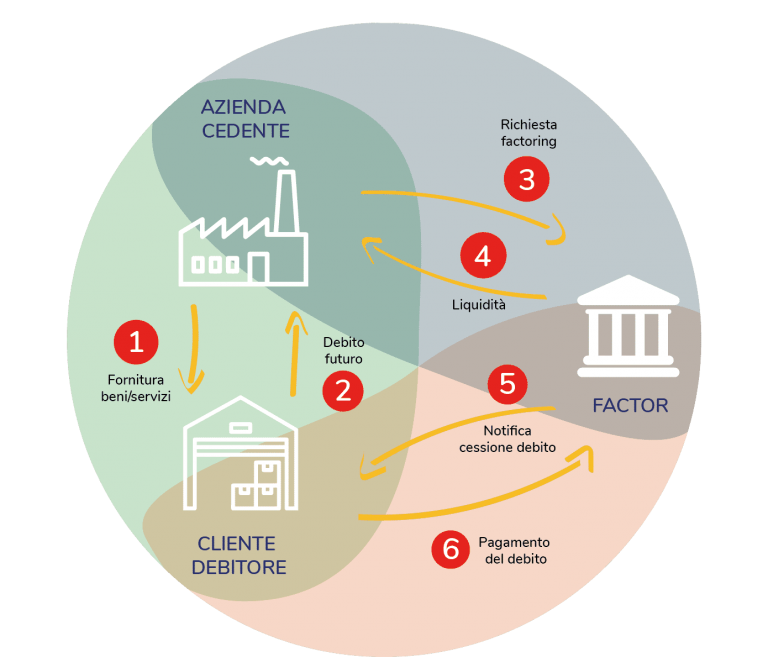
Un’altra forma di finanziamento di matrice anglosassone è il factoring: un’operazione finanziaria che consiste nella cessione dei crediti commerciali a un’impresa specializzata e vigilata da Banca Italia (società di factor) che provvede alla loro gestione e riscossione.
In attivazione di un’operazione di questo tipo, in ragione delle varie situazioni ed esigenze, si potrà optare per una delle tre fattispecie possibili:
- pro soluto: quando la società factor si assume il rischio di insolvenza dei crediti ceduti e non può chiedere la restituzione degli anticipi versati al cedente
- pro solvendo: quando il rischio di un’eventuale insolvenza rimane in capo, in ultima istanza, al cedente
- reverse (o factor indiretto): quando si ha la necessità di smobilizzare i crediti vantati dai propri fornitori.
La cessione deve essere accettata dal debitore. Per il ricorso al factor è necessario avere una continuità di fornitura verso il cliente ceduto al quale la società cessionaria attribuisce un plafond, e la cessione normalmente si richiede in esclusiva.
Studimprese, si affianca all’impresa, supportandola nella scelta delle forme e dei canali migliori da seguire a seconda delle sue esigenze e peculiarità. Anche in questo caso, è necessaria una attenta valutazione ed analisi dell’impatto che una simile operazione può avere sul bilancio del cliente, con variazione significativa dei principali indici misti e dell’ IFN.
La cessione del credito, infatti, avviene in via definitiva e permette di migliorare gli indici di bilancio in base alle seguenti diverse appostazioni a fronte della medesima fatturazione:
| ANTICIPO DI FATTURA PRESSO BANCA | FACTORING |
| Attivo | Attivo |
| Crediti vs clienti entro 12 mesi | Disponibilità liquide |
| Rientra nell’Attivo Circolante (no IFN) | Rientra e migliora l’IFN |
| Passivo | Passivo |
| Debiti vs banche entro 12 mesi | Non si apposta alcun debito |
| Rientra e peggiora l’IFN | Non rientra e peggiora l’IFN |